
Un créateur de contenu loue l’appartement de ses parents à Lyon pendant qu’il vit à l’étranger, un autre met en location le studio hérité d’une tante : dans les deux cas, personne n’habite le logement, et la question de l’assurance se pose autrement que pour un propriétaire occupant. Beaucoup de bailleurs pensent que l’assurance du locataire suffit. Elle ne couvre pas les mêmes risques, et le droit de la copropriété impose même une couverture précise au propriétaire qui n’occupe pas son lot.
Ce que la loi de 1965 demande à chaque copropriétaire
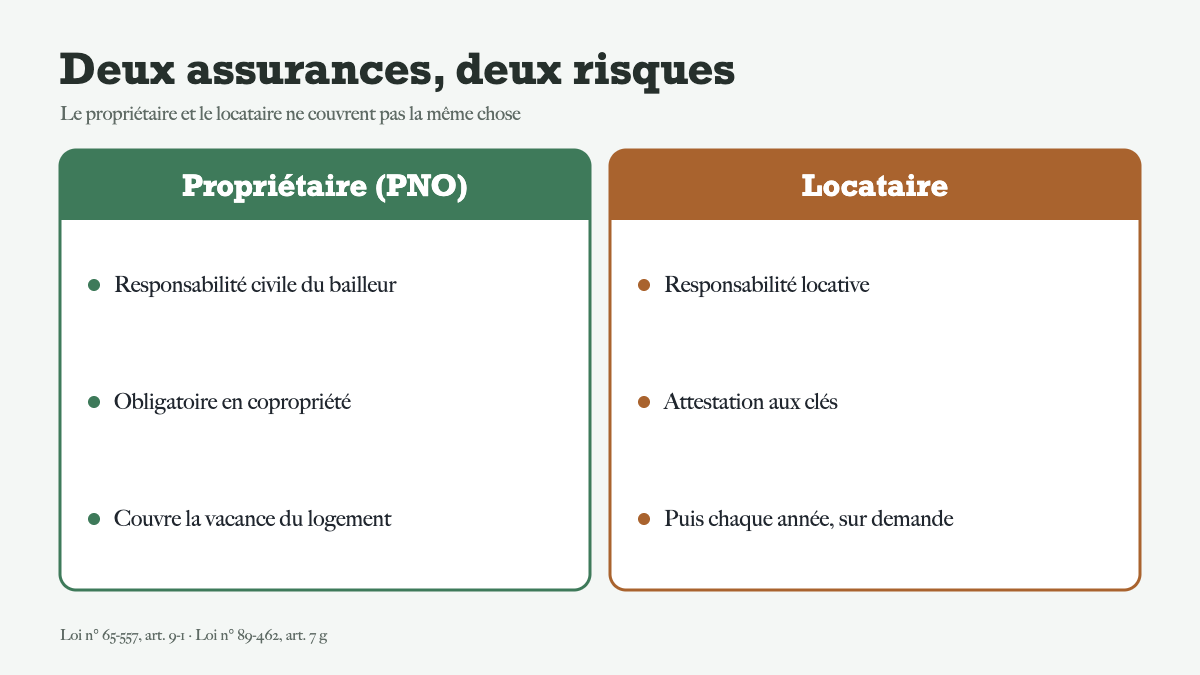
L’article 9-1 de la loi du 10 juillet 1965 sur la copropriété dispose que chaque copropriétaire est tenu de s’assurer contre les risques de responsabilité civile dont il doit répondre, en sa qualité soit de copropriétaire occupant, soit de copropriétaire non occupant. La loi distingue donc expressément les deux situations. Un propriétaire bailleur dans une copropriété doit détenir une assurance de responsabilité civile, même si son logement est loué, vide entre deux locataires ou simplement prêté à un proche. L’assurance dite « propriétaire non occupant », ou PNO, est la façon courante de la souscrire. Le syndicat de copropriétaires doit lui aussi s’assurer contre les risques de responsabilité civile qui lui incombent, mais cette assurance couvre la copropriété, pas chaque propriétaire : l’obligation individuelle du copropriétaire reste distincte.
Hors copropriété, par exemple pour une maison louée, aucune règle équivalente ne s’impose, mais le bailleur reste responsable de l’état du bien, d’une toiture défaillante ou d’une canalisation qui fuit chez un voisin. Dans ce cas, c’est le choix d’une couverture qui protège son patrimoine.
Ce que l’assurance du locataire ne remplace pas
L’article 7 de la loi du 6 juillet 1989 impose au locataire de s’assurer contre les risques dont il doit répondre en sa qualité de locataire et d’en justifier lors de la remise des clés, puis chaque année à la demande du bailleur, par une attestation de l’assureur. Cette obligation vise la responsabilité locative : un incendie ou un dégât des eaux causé par le locataire. Elle ne couvre ni les dommages qui viennent de l’immeuble, ni la responsabilité du propriétaire en tant que tel, ni les périodes sans locataire.
Un exemple chiffré éclaire la différence. Une fuite sur une canalisation encastrée, que personne n’avait signalée, endommage le plafond du voisin du dessous pour 3 800 euros. Le locataire n’y est pour rien, et son assurance ne répond pas de ce sinistre : c’est le propriétaire qui peut être appelé en cause, au titre de sa responsabilité civile de bailleur. Sans PNO, il règle la facture de sa poche, à laquelle s’ajoutent les frais de recherche de fuite et, si la réparation traîne, la remise en état du logement.
Déclarer une vacance prolongée à son assureur : le réflexe qui évite la déchéance
La plupart des contrats multirisques habitation comportent une clause de vacance. Au-delà de trente ou quatre-vingt-dix jours consécutifs sans occupation, les garanties dégâts des eaux et vol peuvent être suspendues ou fortement réduites. Le propriétaire a donc intérêt à prévenir son assureur dès que le logement se vide, en précisant s’il est simplement inoccupé ou en cours de travaux.
Cette déclaration ne coûte rien et évite une mauvaise surprise : un sinistre survenu pendant une période non signalée peut être refusé, alors même que les cotisations ont été payées. Plusieurs assureurs proposent une extension logement vacant, qui maintient le dégât des eaux et le vandalisme pour quelques dizaines d’euros par an.
Reste une limite à connaître : une PNO ne couvre jamais les meubles du locataire, ni la perte de loyers pendant un litige. Ces deux risques relèvent d’options distinctes ou d’une assurance loyers impayés.
Quand le locataire ne s’assure pas
Le texte organise aussi la réponse du bailleur lorsque l’attestation manque. Une clause du bail qui prévoit la résiliation de plein droit pour défaut d’assurance ne produit effet qu’un mois après un commandement demeuré infructueux, et ce commandement doit reproduire, à peine de nullité, les dispositions de l’alinéa. À défaut de remise de l’attestation et après un délai d’un mois à compter d’une mise en demeure non suivie d’effet, le bailleur peut souscrire une assurance pour le compte du locataire, dont la prime est récupérable auprès de celui-ci, par douzième à chaque paiement du loyer. Cette assurance reste limitée à la responsabilité locative.
L’assurance du propriétaire non occupant fait l’objet d’un guide qui distingue ce qu’elle couvre, ce qui reste à la charge du bailleur et le cas d’un logement vacant. Sur la situation inverse, Mon Avocat Bailleur explique ce que peut faire un propriétaire dont le locataire n’a pas d’assurance habitation, étape par étape. Pour un logement vacant entre deux locataires, la situation est la même : plus personne n’est assuré au titre de la location, alors que la responsabilité du propriétaire, elle, ne s’interrompt pas. Une période de trois mois sans locataire, par exemple le temps de faire des travaux avant une remise en location, doit donc rester couverte par le contrat du propriétaire. Dans les deux cas, une habitude simple règle l’essentiel : demander l’attestation à chaque anniversaire du bail, et la classer avec les quittances.


